新加坡支柱二申报启动:中资跨国企业合规要点与行动指引
随着全球经济格局的持续变革,由经合组织(OECD)提出的 BEPS 2.0 支柱二全球最低税规则落地进程持续加快。截至2026年初,全球已有超60个国家和地区完成支柱二立法(GloBE规则)立法或正在积极推进实施。
作为亚太地区核心金融枢纽,新加坡已于2024年10月正式通过《2024年跨国企业(最低税)法案》(MMT Act),同年11月获总统御准并刊宪,相关征管规则自2025年1月1日起的财年全面实施。这标志着新加坡支柱二监管已完成立法落地,进入实操执行阶段。出海新加坡的中资跨国企业需同步启动合规筹备,按法定节点推进各项合规工作。
01、新加坡支柱二核心税种
2024年11月,新加坡通过了最低税法并引入了两个税种:MTT(跨国企业补足税)和DTT(国内补足税)。
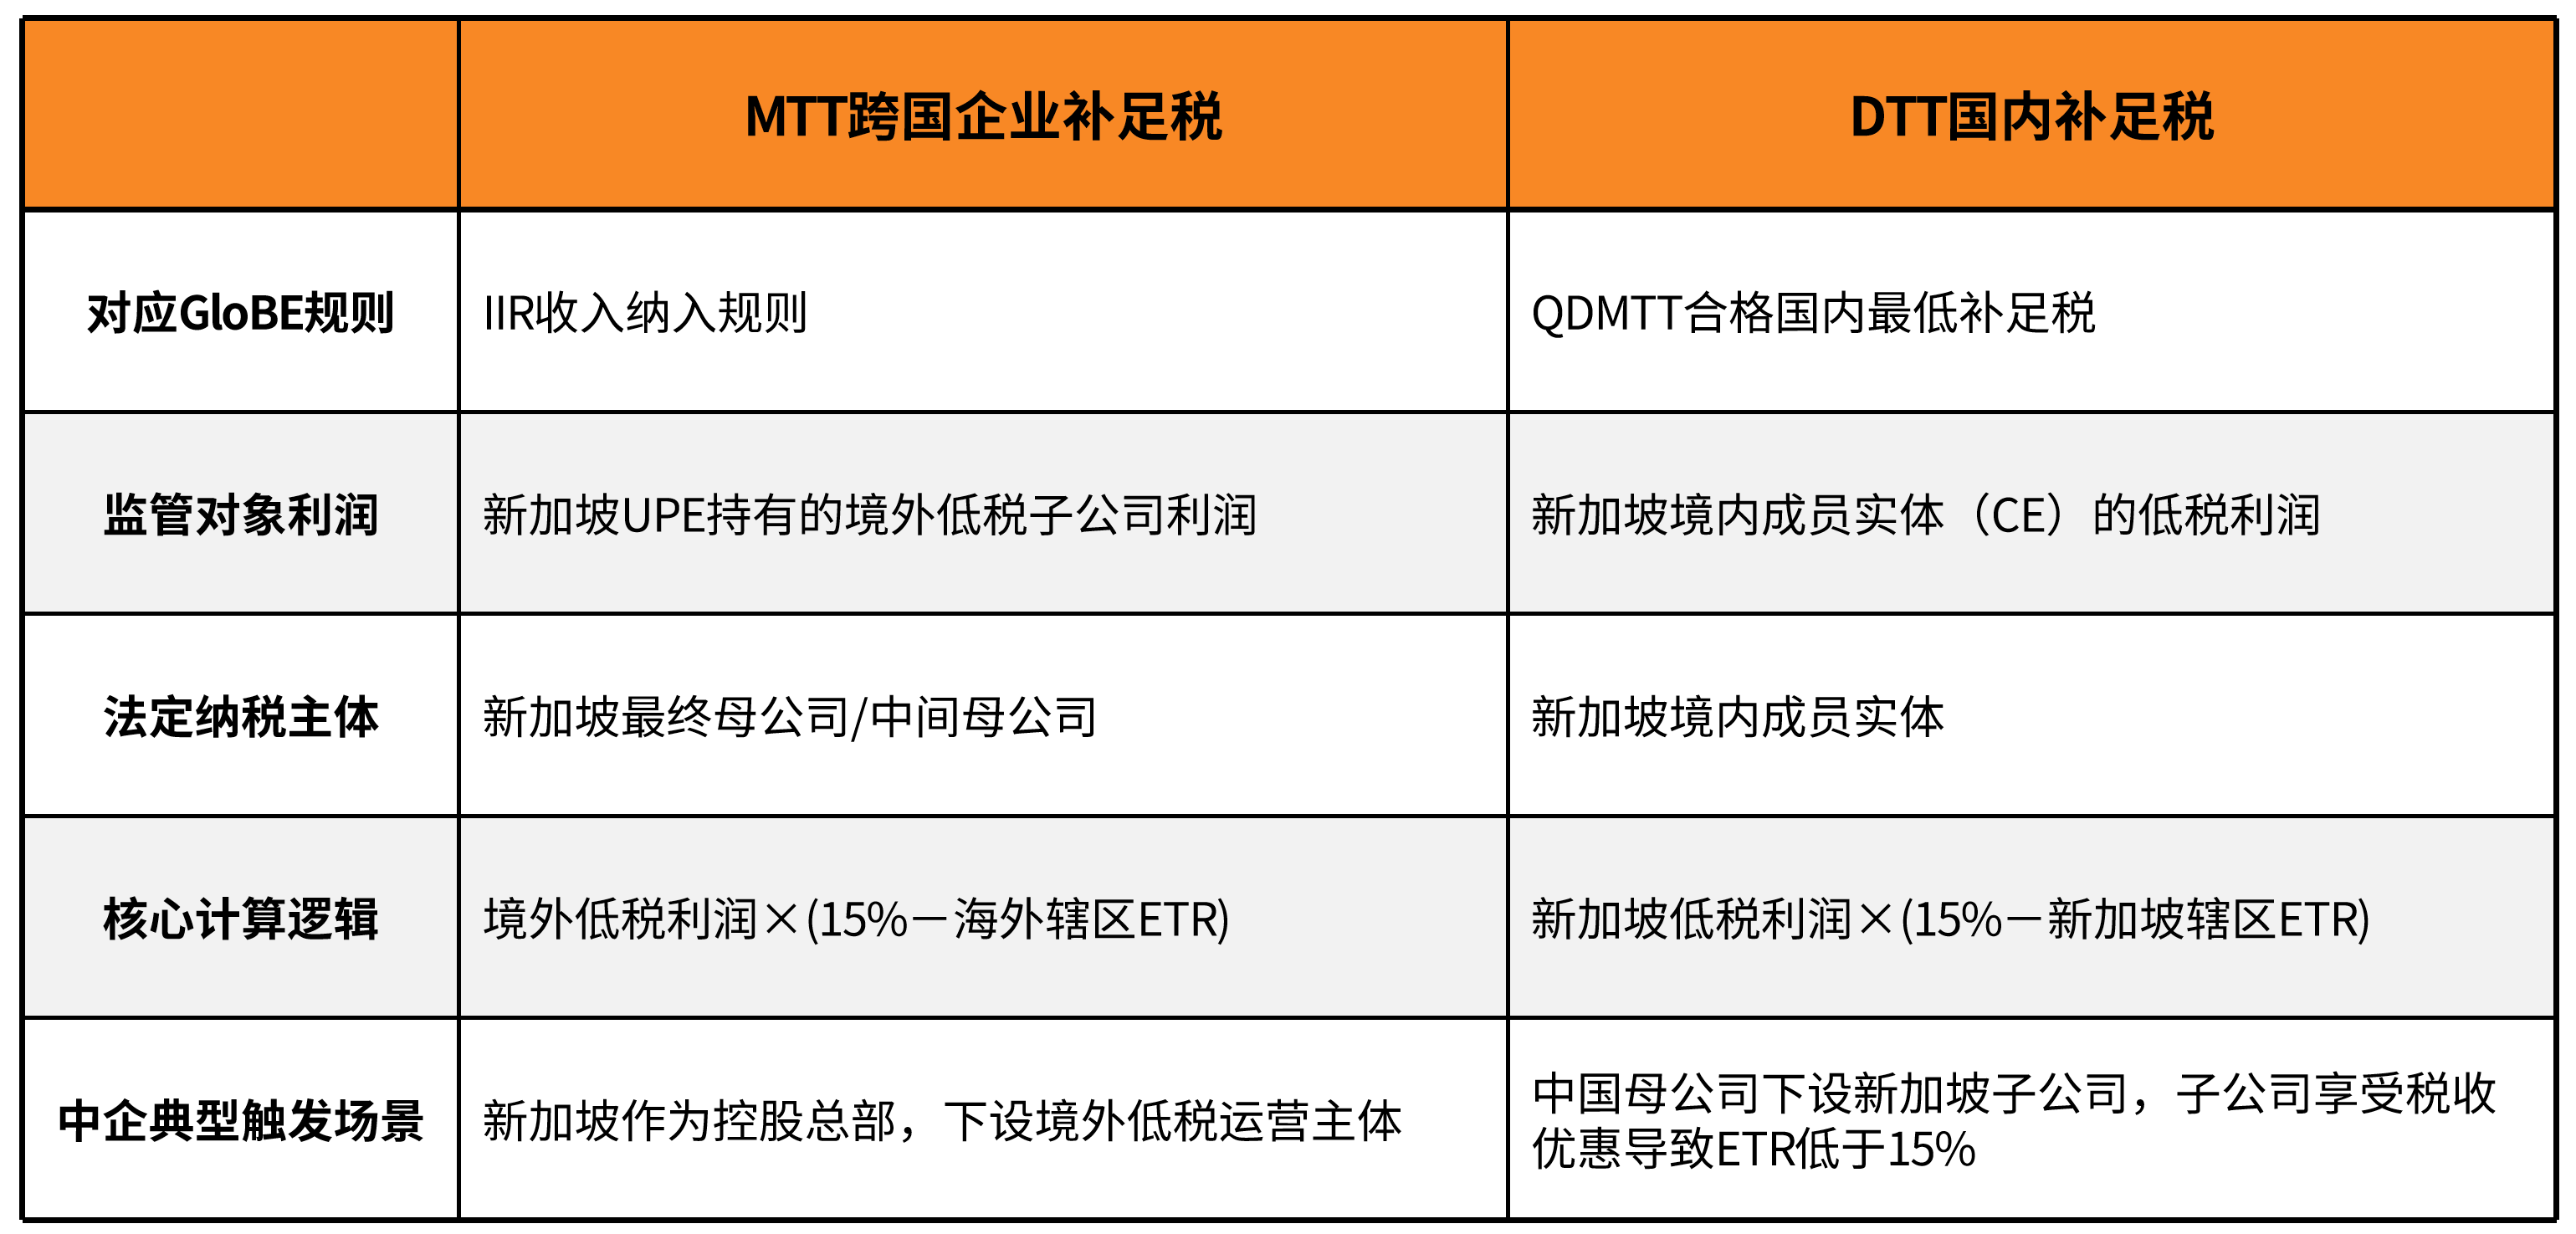
根据征管规则,DTT 优先于 MTT 征收,避免同一利润被双重补税。目前,新加坡尚未实施低税支付规则(UTPR),但这不意味着集团境外低税利润不受其他已实施支柱二规则的辖区影响。
彦德国际提醒:15%是基于支柱二规则计算的辖区有效税率,不是简单将企业所得税名义税率与15%进行比较。企业是否需要补税、补税金额多少,需结合 GloBE 规则、涵盖税额、会计利润及适用的安全港等因素判断。
02、受涵盖跨国集团标准
企业需开展自我评估,判断是否落入支柱二的监管范围。新加坡国内税务局(IRAS)明确,跨国集团必须同时满足以下条件才触发合规要求:
营收门槛:在当前财年之前的四个财年中,有至少两个财年的集团合并收入达到或超过7.5亿欧元;
属地门槛:集团在新加坡至少拥有一个成员实体(CE)、合营企业,或在新加坡注册的反向混合实体。
对于在新加坡有布局的中企,以下两类架构尤其值得关注:
场景一:中国母公司+新加坡贸易公司、区域总部或研发公司
由于中国尚未正式实施 IIR,因此中国母公司通常不会触发新加坡 MTT;但如果集团达到支柱二门槛,且新加坡实体的辖区有效税率低于15%,则需缴纳 DTT。
情形二:新加坡母公司+中国/越南/印尼/欧洲等地的子公司
新加坡作为集团顶层控股总部,需要同时关注 MTT 和 DTT 两个税种。境外利润是否产生补足税,还需考虑当地已征收的合格补足税及其他适用规则。
03、新加坡支柱二申报要求
合规时间节点
2026年5月,IRAS 开放相关线上注册流程。受涵盖范围的跨国集团必须通过 myTax Portal 注册并合规申报。
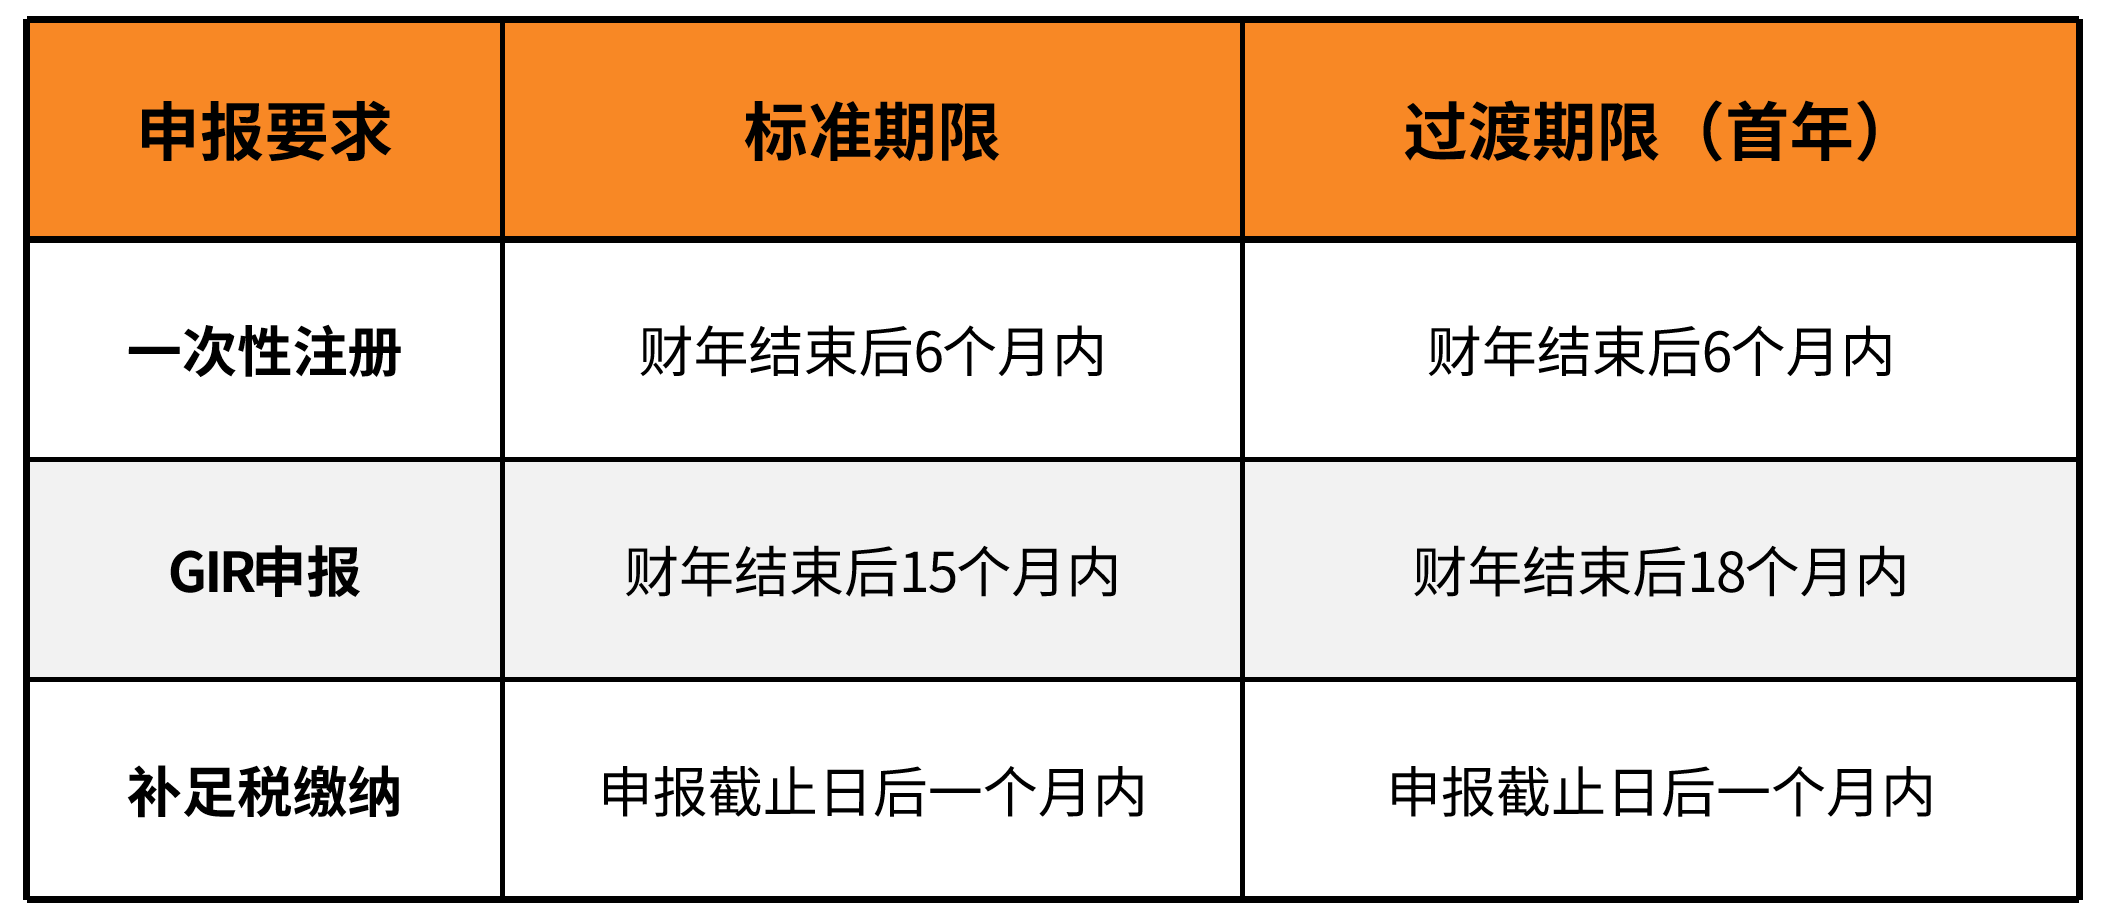
以财年截止日为2025年12月31日的跨国集团为例,对应的注册截止日期将为2026年6月30日,集团首份 GloBE 信息申报表(GIR)需在2027年6月30日前提交(18个月过渡期),2027年7月31日前缴清相关税款。
新加坡支柱二申报流程与核心信息
根据 IRAS 现行指引,支柱二申报主要事项包括:
一次性注册:原则上由最终母公司提交;也可新加坡组成实体的代表或当地税务代理办理,需提交符合要求的授权书。注册完成后,IRAS 将向跨国集团分配Group ID,用于后续申报。
梳理新加坡实体清单:包括相关CE、合营企业及其子公司、反向混合实体、排除实体等;实体若在2021年11月30日之后将税收居民身份从新加坡迁出,需提供相应变更信息。
准备税号与资料:准备相应税号(TIN)及规定资料;若集团相关实体数量超过30个,需按 IRAS 要求使用对应的Excel模板提交信息。
指定申报实体:明确指定本地 GloBE 信息申报实体(GFE)及DTT申报实体(DFE),并提供联系人信息。
后续申报与系统权限:后续 GIR 和补足税申报均通过 myTaxPortal 等线上服务办理;自2027年1月起,指定 DFE/GFE 的管理员可通过 Corppass 系统授权内部财务人员或专业代理机构处理相关事项。
违规代价
未按要求履行注册与申报义务,将产生直接的经济与信用影响。
加征10%附加费:未按期完成注册或未及时履行告知义务,IRAS可直接按照应缴纳 DTT/MTT 税额的10%加征惩罚性附加费。
信用连带风险:信息虚假或漏报将导致申请退回,后续 GIR 申报纳入重点监管,直接影响集团在新加坡的税务信用评级。
运营链条受阻:逾期缴税除产生高额罚息外,还可能连带影响集团在新加坡的政府补贴申请以及银行融资资质。
IRAS 明确将2025-2027财年设为过渡期。对于已采取真诚合理合规努力的企业,因诚实错误导致的申报问题可免予处罚;但未按期注册的10%附加费不适用此宽免。
2026年的注册节点不是合规工作的终点,而是企业系统审视跨境架构与税务管理的起点。越早完成集团范围识别、税负测算和资料准备,越有利于企业合理安排后续合规工作,确保出海航程行稳致远。
彦德国际深耕新加坡跨境合规领域,可结合企业的出海阶段与实际需求,协助开展相关工作:
支柱二适用性诊断与影响评估
GloBE 有效税率测算与架构复核
IRAS 注册全程支持
GIR 及 MTT/DTT 税表申报协调
跨境税务合规计划与税收优惠适用评估
会计核算与财务报告支持
转让定价文档及争议预防
下一篇:没有了
相关文章
-
新加坡支柱二申报启动:中资跨国
2026-10-23 -
新加坡公司股权代持:如何平衡持
2026-10-19 -
彦德国际转让定价服务案例 | 从转
2026-10-16