12月1日个人海外公司新规落地:新设先备案,存量先体检
2026年12月1日起,国家发展改革委《对外投资管理办法》将正式施行。新规明确将居民个人纳入对外投资管理范围,意味着内地居民个人出资设立、收购、控制境外公司的行为,也正式纳入国家对外投资监管框架。
过去,内地居民通过注册香港、新加坡、BVI等境外公司进行资产配置、跨境经营或投资控股,往往视为个人持股安排。但新规实施后,该类行为不再属于监管空白地带,需要从对外投资合规角度重新审视。
如何判断个人海外架构是否属于对外投资
根据《对外投资管理办法》第二条,对外投资指投资者通过投入资产、权益,或者提供融资、担保等方式,直接或间接获得境外企业、资产的所有权、控制权、经营管理权及其他相关权益的活动。
但《办法》强调实质重于形式,不是简单以境外公司的注册地或股东名义判断是否纳入监管。即使个人没有直接登记为境外公司股东,只要通过协议、信托等方式实际取得相关权益,也可能纳入判断范围。是否触发监管,要结合控制权、投入方式、后续动作、豁免情形综合判定。
01、控制权标准
居民个人能否支配境外企业财务、经营决策、人事任免、技术安排、利润分配等核心关键事项。取得所有权、控制权、经营管理权属于办法所定义的对外投资范畴。
02、产投入方式
是否通过货币、实物、技术、知识产权、股权债权、数据,或以融资、担保等形式向境外投入资产或权益。
03、境外再投资或返程投资
如果个人通过其控制的境外公司进行再投资,或对境内开展返程投资,可能触发境外再投资报告义务。
04、法定豁免情形
通过合格境内机构投资者(QDII)、港股通、跨境理财通等渠道投资境外金融市场,原则上不适用核准、备案、报告要求。
如果通过以上渠道取得企业控制权,或者个人单独/与一致行动人持股、表决权达到10%整数倍,则不适用上述豁免,需要履行对应手续。
05、地域适用
个人直接或通过其控制的企业投资香港、澳门、台湾地区,以及通过港澳台企业再投资境外项目,同样参照新规执行。
新设个人海外公司:合规在前,投资再后
新规生效后新设的个人海外公司,需要先履行合规手续,再开展出资、收购等投资行为,先落地后补办手续的路径在新规下将遭遇实质性阻断。
非敏感类对外投资:居民个人直接开展的,备案受理机关为个人户籍所在地或者经常居住地的省级发展改革部门,不设置投资额门槛,无论金额大小均适用备案管理。
敏感类对外投资:涉及敏感国家和地区、敏感行业的投资行为,必须向国家发改委申请项目核准。
无论是核准或备案,均应在实施投资前完成。未取得有效核准文件或备案通知书的,外汇管理、海关等有关部门依法不予办理相关手续,金融企业也依法不予办理相关资金结算、融资和担保业务。
目前,个人对外投资完整配套实施细则尚未全部落地,投资者须重修关注后续指引。从实操层面看,企业ODI备案路径更为成熟完善,建议优先考虑使用境内企业主体出海。
存量个人海外公司:不溯及过往
《办法》条例中没有溯及过往,但不代表已设立的境外存量公司无需承担相关义务。存量公司在2026年12月1日后发生新的投资行为(增资、再投资、返程投资、股权调整等),均须按新规履行手续。建议存量个人海外公司完成以下五项工作:
还原真实持股结构:梳理直接持股、代持、信托、多层SPV及一致行动安排,确认实际投资人和控制关系。
核查完整资金链路径:厘清初始资金来源、资金出境方式,核查私人账户流转、境外留存收益再投资等情形。
梳理境内关联关系:核对境外公司与境内实体之间的关联交易、返程投资、技术及数据往来情况。
评估未来投资计划:预判未来是否存在增资、收购、股权调整、境外再投资或返程投资等安排。
梳理持续报告义务:确认是否涉及境外再投资报告、对外投资年度报告以及重大不利情况报告等法定义务。
合规设立持续管理
个人对外投资管理体系的完善,把个人海外资产从过去的模糊地带,纳入可备案、可报告、可追责的法治化监管框架内。
对于有跨境布局需求的个人,越早厘清个人离岸持股、多层SPV架构、资金出境回流链路、各项持续报告义务,越能避免未来分红回流、融资上市、跨境资金调度时遭遇阻碍。
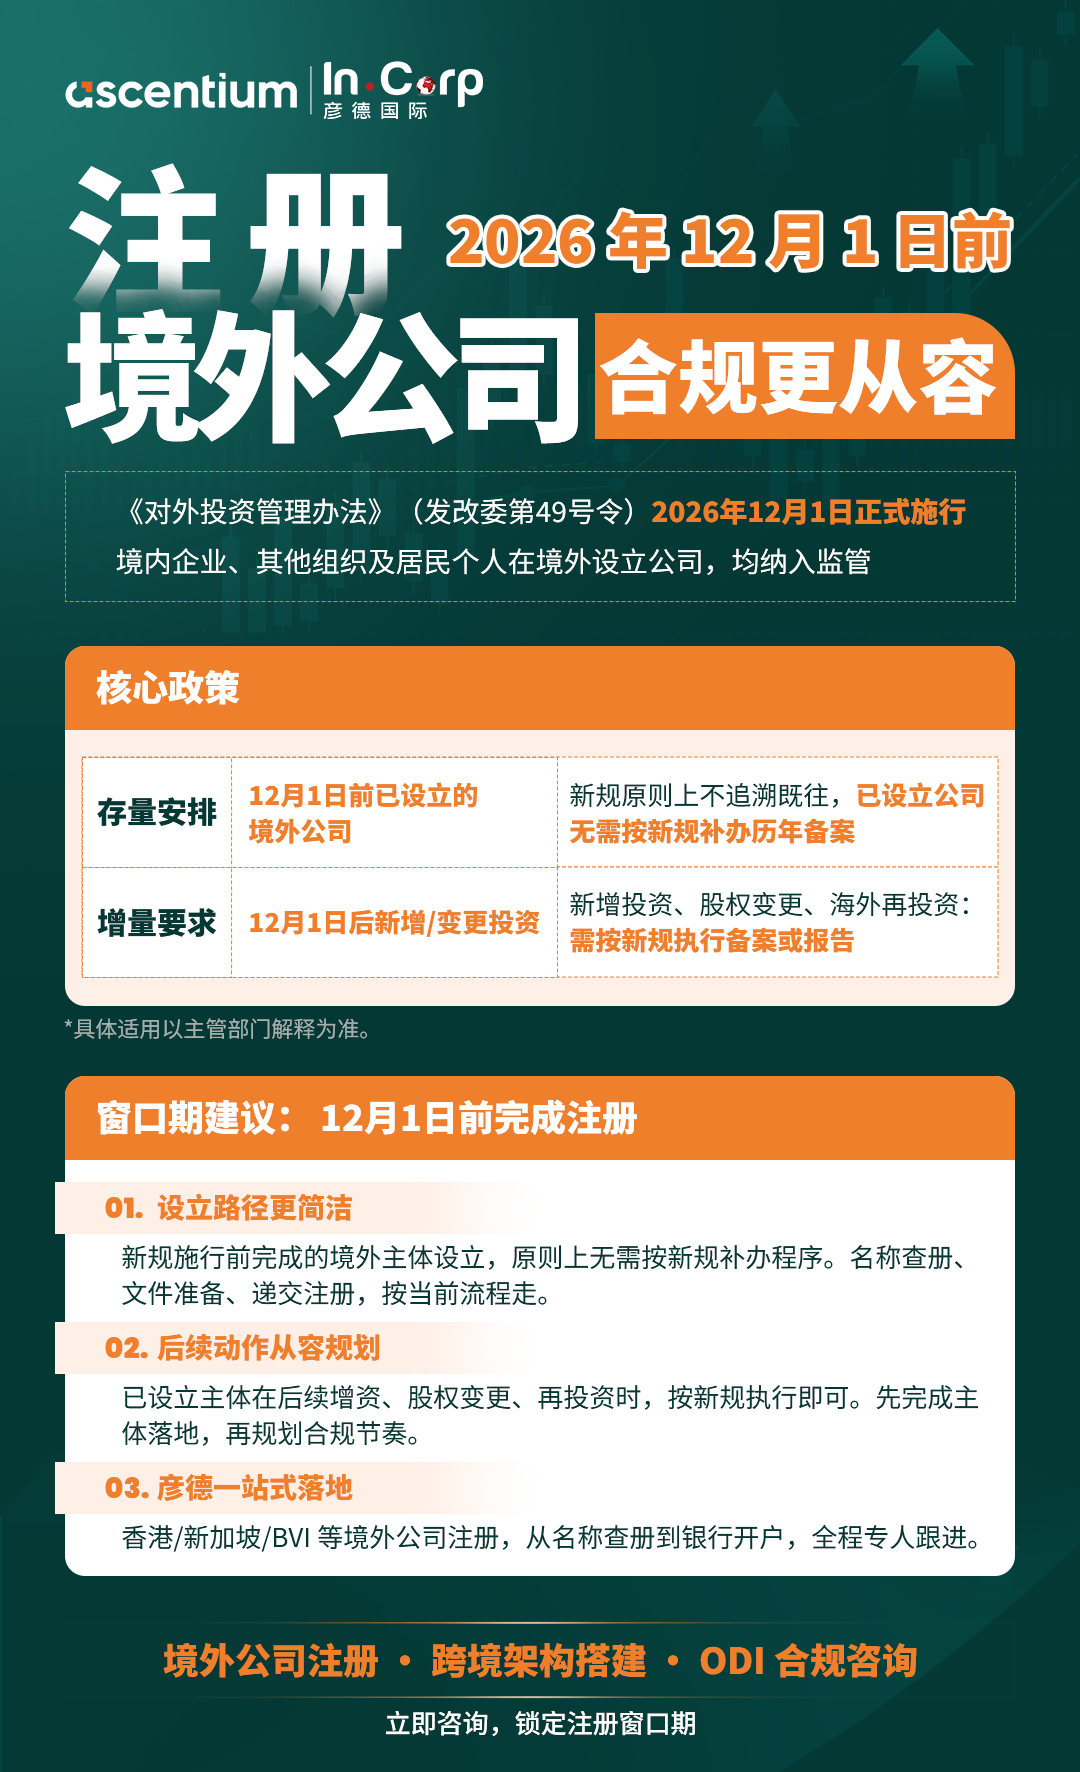
彦德国际可结合个人境外持股架构及投资安排,提供海外架构设计、境外公司注册、ODI及37号文路径判断、银行开户、跨境资金路径分析、存量境外再投资报告梳理等专业支持,协助投资者厘清合规要求,助力出海企业行稳致远。
部分图片及内容来源于网络,如有侵权请联系邮箱szprm@incorp.international下一篇:没有了
相关文章
-
12月1日个人海外公司新规落地:新
2026-11-12 -
香港公司控股内地公司如何办理?
2026-11-11 -
出海印尼从BPOM备案到产品上市,
2026-11-11